

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน1 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน1 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
พัฒนาการเชิงกลยุทธ์ในปี 2568
ตลอดปี 2568 บริษัทได้ดำเนินการตามกลยุทธ์ระยะยาวอย่างต่อเนื่อง โดยมุ่งเน้นการเสริมสร้างประสิทธิภาพการดำเนินงานการขยายและเสริมความแข็งแกร่งด้านตลาดการปรับโครงสร้างกลุ่มบริษัทให้มีความเหมาะสมและการบริหารจัดการเงินลงทุนอย่างมีวินัยท่ามกลางสภาวะเศรษฐกิจและภูมิรัฐศาสตร์โลกที่ยังคงมีความท้าทาย
การเสริมสร้างความแข็งแกร่งด้านตลาดในยุโรป
ภายใต้กลยุทธ์ในการเพิ่มประสิทธิภาพการดำเนินงานด้านการขายและการบริหารความสัมพันธ์กับลูกค้าในภูมิภาคยุโรป บริษัทได้ดำเนินการเชิงกลยุทธ์เพื่อรวมศูนย์การบริหารช่องทางการขายและการจัดจำหน่ายเข้าสู่บริษัทโดยตรง โดยภายหลังจากการเข้าซื้อสำนักงานขายในสหราชอาณาจักรในช่วงปลายปี 2567 บริษัทได้ดำเนินการเข้าซื้อหุ้น 100% และสิทธิออกเสียงทั้งหมดของบริษัท KCE Printed Circuit Boards GmbH ในประเทศเยอรมนี ในเดือนเมษายน 2568 ด้วยมูลค่าการลงทุนรวม 392.15 ล้านบาท (10.65 ล้านยูโร)
การดำเนินการดังกล่าวทำให้บริษัทสามารถควบคุมการดำเนินงานด้านการขายและการจัดจำหน่ายในตลาดยุโรปได้อย่างเต็มรูปแบบ ส่งผลให้สามารถสร้างความใกล้ชิดกับลูกค้า เพิ่มความคล่องตัวในการตอบสนองต่อสภาวะตลาด และเพื่อให้ภาพลักษณ์ของบริษัทมีความสอดคล้องเป็นเอกภาพมากขึ้นในภูมิภาค บริษัทเชื่อว่ากลยุทธ์ดังกล่าวจะช่วยสนับสนุนการเติบโตของรายได้สร้างมูลค่าเพิ่มร่วมกันในการดำเนินงาน และเสริมความสามารถในการทำกำไรอย่างยั่งยืนในระยะยาว
การปรับโครงสร้างกลุ่มบริษัทและการเพิ่มประสิทธิภาพการบริหารจัดการ
เพื่อเพิ่มประสิทธิภาพการบริหารจัดการและปรับโครงสร้างกลุ่มบริษัทให้มีความเหมาะสม บริษัทได้ดำเนินการควบรวมบริษัทย่อย คือ บริษัท เคมโทรนิค เทคโนโลยี (ประเทศไทย) จำกัด (CT) และ บริษัท เคมโทรนิค โปรดักส์ จำกัด (CTP) โดยมีวัตถุประสงค์เพื่อปรับลดความซ้ำซ้อนด้านการบริหาร และสนับสนุนการขยายกำลังการผลิตของ CTP ได้อย่างมีประสิทธิภาพยิ่งขึ้น
การควบรวมดังกล่าวแล้วเสร็จเมื่อวันที่ 25 ธันวาคม 2568 โดย CT ได้ควบรวมเข้ากับ CTP อย่างสมบูรณ์ ทั้งนี้ เนื่องจาก CT มิได้มีการดำเนินธุรกิจมาเป็นระยะเวลาหลายปีการดำเนินการดังกล่าวจึงสอดคล้องกับกลยุทธ์ของบริษัทในการยกเลิกหรือปรับโครงสร้างกิจการที่ไม่มีการดำเนินงานหรือไม่สร้างผลกำไรและมุ่งเน้นทรัพยากรไปยังธุรกิจหลัก การปรับโครงสร้างครั้งนี้เป็นการดำเนินการภายในกลุ่มภายใต้การควบคุมเดียวกันและไม่มีผลกระทบอย่างมีนัยสำคัญต่อฐานะทางการเงินหรือผลการดำเนินงานของบริษัทรวมถึงไม่เข้าข่ายเป็นรายการที่เกี่ยวโยงกันตามเกณฑ์ที่เกี่ยวข้อง
การบริหารการลงทุนและกลยุทธ์การขยายโรงงานผลิต
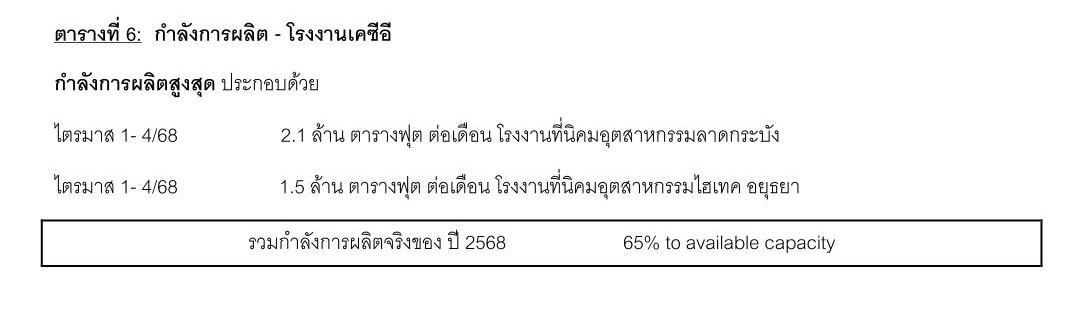
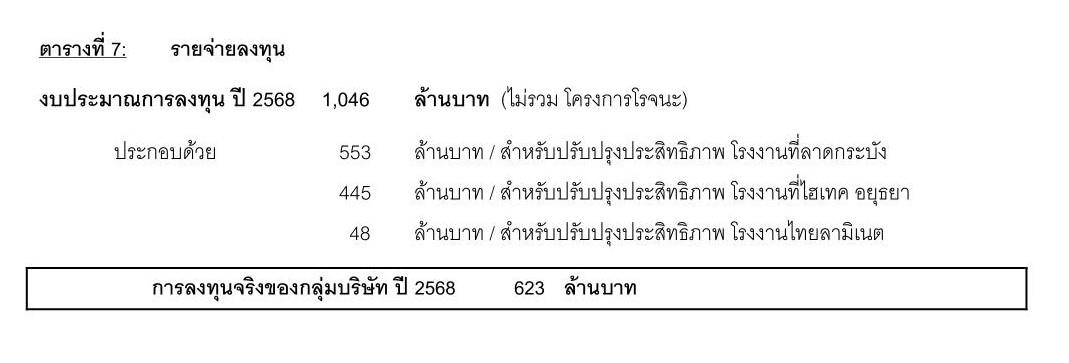
จากความไม่แน่นอนของสภาวะเศรษฐกิจโลกภาวะการเมืองระหว่างประเทศและการชะลอตัวของความต้องการในตลาดบริษัทได้ทบทวนแผนการลงทุนอย่างรอบคอบ โดยในปี 2568 โรงงานผลิตในกรุงเทพมหานครและจังหวัดพระนครศรีอยุธยา มีอัตราการใช้กำลังการผลิตต่ำกว่า 70% ส่งผลให้บริษัทตัดสินใจชะลอแผนการก่อสร้างโรงงานแห่งใหม่เป็นการชั่วคราว
แทนที่จะขยายกำลังการผลิต บริษัทมุ่งเน้นการเพิ่มประสิทธิภาพการใช้ทรัพยากรของโรงงานที่มีอยู่ผ่านการลงทุนในเครื่องจักรเทคโนโลยีขั้นสูง ระบบอัตโนมัติและการปรับปรุงกระบวนการผลิตการทดสอบและคัดเลือกเครื่องจักรในโรงงานปัจจุบันช่วยให้บริษัทได้รับข้อมูลเชิงเทคนิคที่สำคัญและนำไปสู่การทบทวนแผนเครื่องจักรและผังสายการผลิตที่เคยวางไว้สำหรับโรงงานใหม่ซึ่งคาดว่าจะช่วยลดต้นทุนการลงทุนโดยรวม เมื่อมีการกลับมาดำเนินโครงการขยายกำลังการผลิตในอนาคต
การเพิ่มสัดส่วนระบบอัตโนมัติยังช่วยยกระดับประสิทธิภาพการผลิตและเพิ่มขีดความสามารถในการรองรับผลิตภัณฑ์ที่มีความซับซ้อนและใช้เทคโนโลยีสูงมากขึ้น กลยุทธ์ดังกล่าวสะท้อนถึงการบริหารการลงทุนอย่างมีวินัย การควบคุมต้นทุนและการรักษาความมั่นคงทางการเงิน พร้อมทั้งคงความยืดหยุ่นในการขยายกำลังการผลิตเมื่อแนวโน้มความต้องการของตลาดมีความชัดเจนมากขึ้น
ทิศทางเชิงกลยุทธ์และการพัฒนาขีดความสามารถขององค์กร
บริษัทตระหนักว่าตลาดอิเล็กทรอนิกส์และอุตสาหกรรม PCB มีการเปลี่ยนแปลงอย่างรวดเร็วจากความซับซ้อนของผลิตภัณฑ์ที่เพิ่มขึ้น วงจรนวัตกรรมที่สั้นลงและความคาดหวังของลูกค้าที่สูงขึ้นเพื่อรักษาความสามารถในการแข่งขัน บริษัทจึงมุ่งมั่นในการยกระดับการพัฒนาเทคโนโลยีและผลักดันโครงการเชิงกลยุทธ์ใหม่ๆ อาทิ การประยุกต์ใช้ ระบบอัตโนมัติ การวิเคราะห์ข้อมูล ปัญญาประดิษฐ์ (AI) และงานวิจัยและพัฒนา (R&D) ในกระบวนการดำเนินงาน
ในปี 2568 บริษัทได้ให้ความสำคัญกับการพัฒนาทักษะและความเชี่ยวชาญของบุคลากร โดยเฉพาะจากการเรียนรู้เชิงปฏิบัติที่เกิดจากการติดตั้งเครื่องจักรใหม่และกระบวนการผลิตขั้นสูง บริษัทคาดว่าการพัฒนาในอนาคตจะต้องอาศัยการเรียนรู้ในระดับที่ลึกและซับซ้อนยิ่งขึ้น เพื่อรองรับความต้องการทางเทคนิคที่สูงขึ้นของลูกค้าขณะเดียวกันบริษัทได้ยกระดับการบริหารจัดการพลังงานและการดูแลสิ่งแวดล้อมให้เป็นส่วนหนึ่งของกลยุทธ์หลักในการดำเนินงานโดยผสานแนวคิดด้านการประหยัดพลังงานและการผลิตที่เป็นมิตรต่อสิ่งแวดล้อมเข้ากับการวางแผนการลงทุนและการดำเนินงานประจำวัน สอดคล้องกับพันธกิจด้าน ESG และการเติบโตอย่างยั่งยืนในระยะยาว
โดยสรุป ปี 2568 เป็นปีแห่งการเสริมสร้างความแข็งแกร่งเชิงกลยุทธ์ การพัฒนาขีดความสามารถและการดำเนินงานอย่างมีวินัย บริษัทสามารถเสริมฐานธุรกิจในยุโรป ปรับโครงสร้างกลุ่มบริษัทให้มีประสิทธิภาพ บริหารการลงทุนอย่างรอบคอบ และวางรากฐานด้านเทคโนโลยี บุคลากร และความยั่งยืน เพื่อรองรับการเติบโตและการสร้างมูลค่าในระยะยาวให้แก่ผู้ถือหุ้นและผู้มีส่วนได้เสียทุกฝ่าย
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
ผลการดำเนินงานในปี 2568
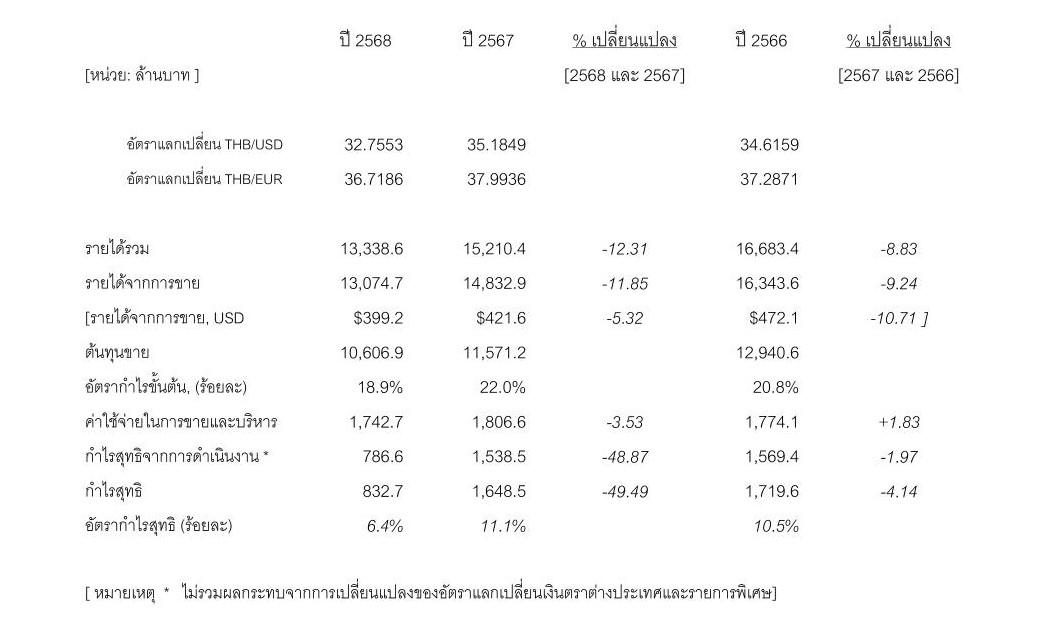
บริษัท เคซีอี อีเลคโทรนิคส์ จำกัด (มหาชน) มีผลการดำเนินงานสำหรับปี 2568 ของบริษัทและบริษัทย่อย (กลุ่มบริษัท) ตามงบการเงินรวมสำหรับงวดสิ้นสุดวันที่ 31 ธันวาคม 2568 ที่ผ่านการสอบทานแล้ว โดยกลุ่มบริษัทมียอดขายรวมจำนวน 13,338.6 ล้านบาท และมีกำไรสุทธิ 832.7 ล้านบาท (6.4% ของยอดขาย) เทียบกับปี 2567 ที่มียอดขายรวมจำนวน 15,210.4 ล้านบาท และมีกำไรสุทธิ 1,648.5 ล้านบาท (11.1% ของยอดขาย) ผลการดำเนินงานของกลุ่มบริษัทปี 2568 เปรียบเทียบกับปี 2567 ได้แสดงไว้ในตาราง สรุปได้ดังนี้
ภาพรวมผลการดำเนินงาน
รายได้รวม
รายได้รวมของกลุ่มบริษัทในปี 2568 อยู่ที่ 13,338.6 ล้านบาท ลดลงร้อยละ 12.3 เมื่อเทียบกับปีก่อน รายได้รวมประกอบด้วยรายได้จาการขายสินค้า จำนวน 13,074.7 ล้านบาท และรายได้อื่นจำนวน 263.9 ล้านบาท ในปี 2568 รายได้อื่นของบริษัทลดลง 113.7 ล้านบาทจากปี 2567 โดยปัจจัยหลักมาจากกำไรจากการขายสินทรัพย์โรงงานเก่าที่เป็นรายการเกิดขึ้นครั้งเดียวในปี 2567
โดยสรุปรายได้อื่นประกอบด้วยรายการสำคัญดังนี้
[หน่วย: ล้านบาท] | ปี 2568 | ปี 2567 | ปี 2566 |
กำไรจากการขายสินทรัพย์ | 0 | 119.9 | 0 |
กำไรจากอัตราแลกเปลี่ยน | 48.1 | 56.9 | 153.4 |
รายได้อื่น | 215.8 | 200.8 | 186.3 |
รวมรายได้อื่น | 263.9 | 377.6 | 339.7 |
รายได้จากการขายสินค้า
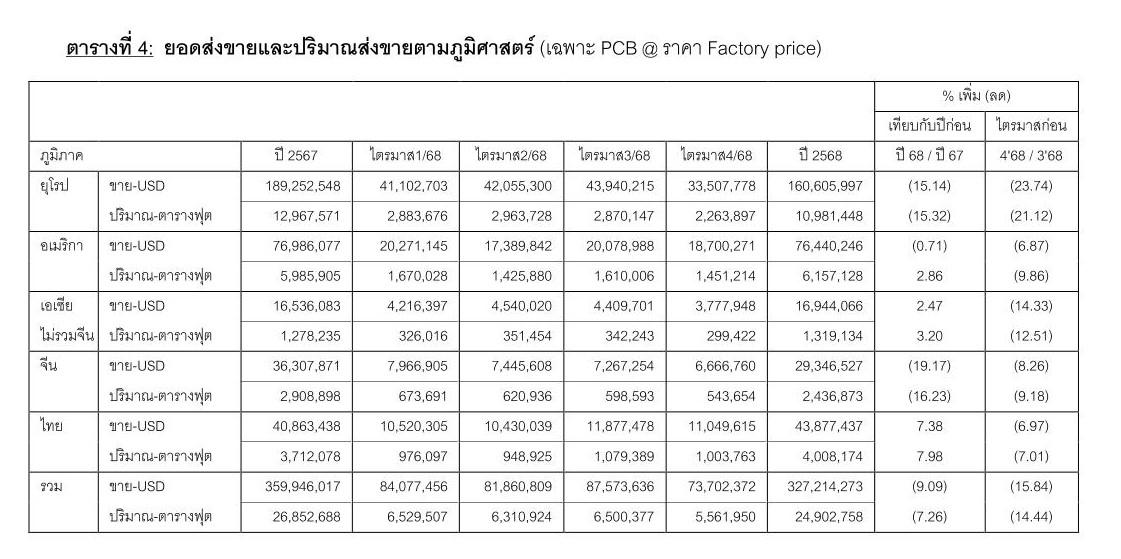
ในปี 2568 กลุ่มบริษัทมีรายได้จากการขายรวม จำนวน 13,074.7 ล้านบาท ลดลงจาก จำนวน 14,832.9 ล้านบาทในปีบัญชี 2567 คิดเป็นอัตราการลดลง ร้อยละ 11.85 เมื่อเทียบกับปีก่อน ขณะที่รายได้จากการขายในรูปสกุลเงินดอลลาร์สหรัฐลดลงในอัตราที่ต่ำกว่า โดยลดลง ร้อยละ 5.32 เมื่อเทียบกับปีก่อน จาก จำนวน 421.6 ล้านดอลลาร์สหรัฐในปี 2567 เป็นจำนวน 399.2 ล้านดอลลาร์สหรัฐในปีบัญชี 2568
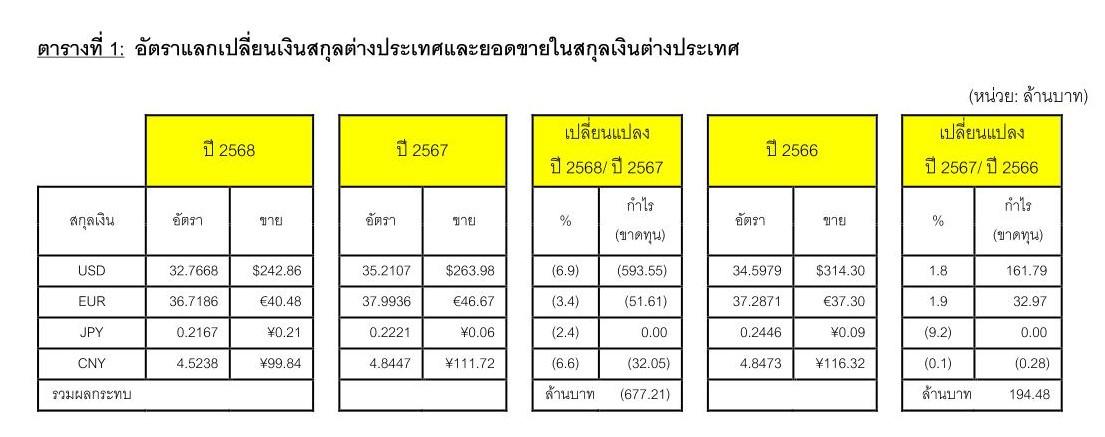
การลดลงของรายได้เมื่อรายงานเป็นสกุลเงินบาทในอัตราที่สูงกว่าสกุลเงินดอลลาร์สหรัฐมีสาเหตุหลักมาจากการแข็งค่าของค่าเงินบาทเมื่อเทียบกับดอลลาร์สหรัฐ ในระหว่างปี ซึ่งส่งผลกระทบเชิงลบต่อการแปลงรายได้เป็นสกุลเงินบาท โดยค่าเงินบาทที่แข็งค่าขึ้นส่งผลให้การรับรู้รายได้ลดลงประมาณ 677.2 ล้านบาทเมื่อเทียบกับปี 2567 ซึ่งถือเป็นปัจจัยสำคัญที่ทำให้รายได้จากการขายในรูปสกุลเงินบาทปรับตัวลดลงอย่างมีนัยสำคัญ โดยเฉพาะเมื่อเปรียบเทียบกับปีก่อนหน้า (ตารางที่ 1)
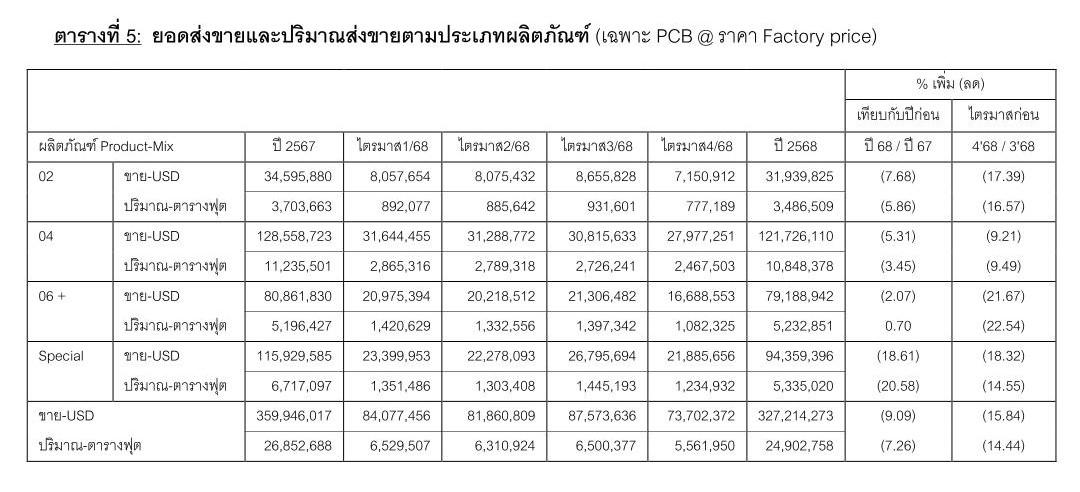
ปี 2568 นับเป็นปีที่มีความท้าทายสำหรับอุตสาหกรรมอิเล็กทรอนิกส์โดยรวมเนื่องจากอุปสงค์ของตลาดโลกยังคงอยู่ในระดับชะลอตัว โดยเฉพาะในกลุ่มอุตสาหกรรมยานยนต์ซึ่งเป็นตลาดหลักของบริษัทการชะลอตัวดังกล่าวส่งผลโดยตรงต่อปริมาณคำสั่งซื้อของลูกค้าทำให้ปริมาณการจำหน่ายแผ่นวงจรพิมพ์ (PCB) รวมของบริษัทลดลง ร้อยละ 7.26 เมื่อเทียบกับปีก่อน
นอกจากปัจจัยด้านตลาดแล้ว ปี 2568 ยังเป็นปีแห่งการเปลี่ยนผ่านด้านเทคโนโลยีและขีดความสามารถในการผลิต โดยบริษัทได้ดำเนินการติดตั้งและนำเครื่องจักรเทคโนโลยีรุ่นใหม่มาใช้ตามแผนกลยุทธ์ระยะยาวเพื่อยกระดับสายการผลิตและรองรับความต้องการของลูกค้าที่มีความซับซ้อนมากขึ้น โดยเฉพาะในกลุ่มแผ่นวงจรพิมพ์ความหนาแน่นสูง (HDI PCB) ซึ่งเป็นตลาดเป้าหมายสำคัญของบริษัท
ในระหว่างปี บริษัทจำเป็นต้องดำเนินการทดสอบ ประเมินผล และใช้ระยะเวลาในการเรียนรู้กระบวนการผลิตสำหรับเครื่องจักรและเทคโนโลยีใหม่อย่างเข้มข้น เพื่อให้มั่นใจในคุณภาพของผลิตภัณฑ์และประสิทธิภาพของกระบวนการผลิต กิจกรรมดังกล่าวแม้มีความจำเป็นในเชิงกลยุทธ์ระยะยาว แต่ส่งผลให้บางสายการผลิตมีความล่าช้าและมีปริมาณผลผลิตลดลงเป็นช่วงๆ ตลอดทั้งปี
จากข้อจำกัดด้านกำลังการผลิตในช่วงเปลี่ยนผ่านดังกล่าว บริษัทไม่สามารถรับรู้รายได้จากความต้องการ HDI PCB ที่อยู่ในระดับสูงได้อย่างเต็มที่ส่งผลให้ ณ สิ้นปี 2568 บริษัทมียอดคำสั่งซื้อคงค้าง (Backlog) ในกลุ่ม HDI ประมาณ 8.5 ล้านดอลลาร์สหรัฐ จากยอดคำสั่งซื้อคงค้างรวมประมาณ 10.0 ล้านดอลลาร์สหรัฐ ซึ่งคาดว่าจะสามารถเร่งส่งมอบและรับรู้รายได้เป็นส่วนใหญ่ในช่วงครึ่งปีแรกของปี 2569 ทั้งนี้ ข้อจำกัดด้านกำลังการผลิตดังกล่าวยังเป็นปัจจัยหนึ่งที่ทำให้ยอดขาย HDI PCB ลดลง ร้อยละ 18.6 เมื่อเทียบกับปีก่อน โดยผลิตภัณฑ์ HDI เป็นผลิตภัณฑ์ที่มีความซับซ้อนสูง ต้องอาศัยการพัฒนากระบวนการผลิตและการควบคุมคุณภาพที่เข้มงวดมากขึ้น
ในด้านราคาขาย บริษัทยังคงเผชิญกับแรงกดดันด้านการแข่งขันที่สูงตลอดทั้งปี แม้ว่าปริมาณการจำหน่าย PCB รวมจะลดลง ร้อยละ 7.26 เมื่อเทียบกับปีก่อน แต่รายได้จากการขายรวมกลับลดลงในอัตราที่สูงกว่า โดยลดลง ร้อยละ 9.09 สะท้อนถึงแรงกดดันด้านราคาที่เพิ่มขึ้นจากการแข่งขันในตลาด ภาวะอุปทานส่วนเกินในอุตสาหกรรมส่งผลให้ลูกค้าเพิ่มแรงกดดันด้านราคาและมีการขอปรับลดราคาขายตลอดห่วงโซ่อุปทาน ซึ่งส่งผลกระทบต่อรายได้ของบริษัทอย่างมีนัยสำคัญ
ปัจจัยอีกประการที่ส่งผลต่อยอดขายคือ การเข้าซื้อกิจการบริษัทจัดจำหน่ายในประเทศเยอรมัน เมื่อกิจการนี้เปลี่ยนเป็นบริษัทย่อย บริษัทจึงต้องเปลี่ยนการบันทึกรายการขายสินค้ากลับไปเป็นสินค้าคงคลังสำหรับการจัดส่งไปยังสำนักงานขายในเยอรมันซึ่งยังไม่ได้ขายให้กับลูกค้าปลายทาง การปรับปรุงนี้ทำให้การรับรู้รายได้ลดลง 225.9 ล้านบาทในปี 2568 แต่จำนวนนี้จะถูกรับรู้เป็นรายได้ในช่วงถัดไป
โดยสรุป การลดลงของรายได้ในปี 2568 เป็นผลมาจากปัจจัยหลายประการ ได้แก่ ผลกระทบจากอัตราแลกเปลี่ยน การชะลอตัวของตลาดโดยเฉพาะในอุตสาหกรรมยานยนต์ ข้อจำกัดด้านกำลังการผลิตในช่วงเปลี่ยนผ่านทางเทคโนโลยี และแรงกดดันด้านราคาจากการแข่งขันในตลาด อย่างไรก็ตาม ฝ่ายบริหารมองว่าการลงทุนในเครื่องจักร เทคโนโลยี การพัฒนากระบวนการผลิต และการเตรียมความพร้อมสำหรับการผลิต HDI PCB ในปี 2568 ถือเป็นรากฐานที่สำคัญในการเสริมสร้างขีดความสามารถของบริษัท เพื่อรองรับการฟื้นตัวของตลาดและการเติบโตในระยะยาวต่อไป
ต้นทุนขายและอัตรากำไรขั้นต้น
ในปี 2568 บริษัทเผชิญกับความท้าทายด้านต้นทุนอย่างมีนัยสำคัญ อันเป็นผลมาจากปริมาณการขายที่ลดลงอย่างมีนัยสำคัญซึ่งส่งผลกระทบโดยตรงต่ออัตราการใช้กำลังการผลิตของสายการผลิต โดยอัตราการใช้กำลังการผลิตเฉลี่ยลดลงมาอยู่ที่ประมาณ ร้อยละ 65 ในปี 2568 จาก ร้อยละ 71 ในปี 2567 การลดลงดังกล่าวส่งผลให้บริษัทต้องรับภาระต้นทุนคงที่ในกระบวนการผลิตในสัดส่วนที่สูงขึ้น อาทิ ค่าเสื่อมราคา ค่าใช้จ่ายในการซ่อมแซมและบำรุงรักษาเครื่องจักรและสิ่งอำนวยความสะดวก รวมถึงค่าใช้จ่ายพนักงานที่เกี่ยวข้องกับการสนับสนุนการดำเนินงาน ส่งผลให้การควบคุมต้นทุนและการเพิ่มประสิทธิภาพการดำเนินงานเป็นประเด็นสำคัญที่ฝ่ายบริหารให้ความสำคัญตลอดทั้งปี
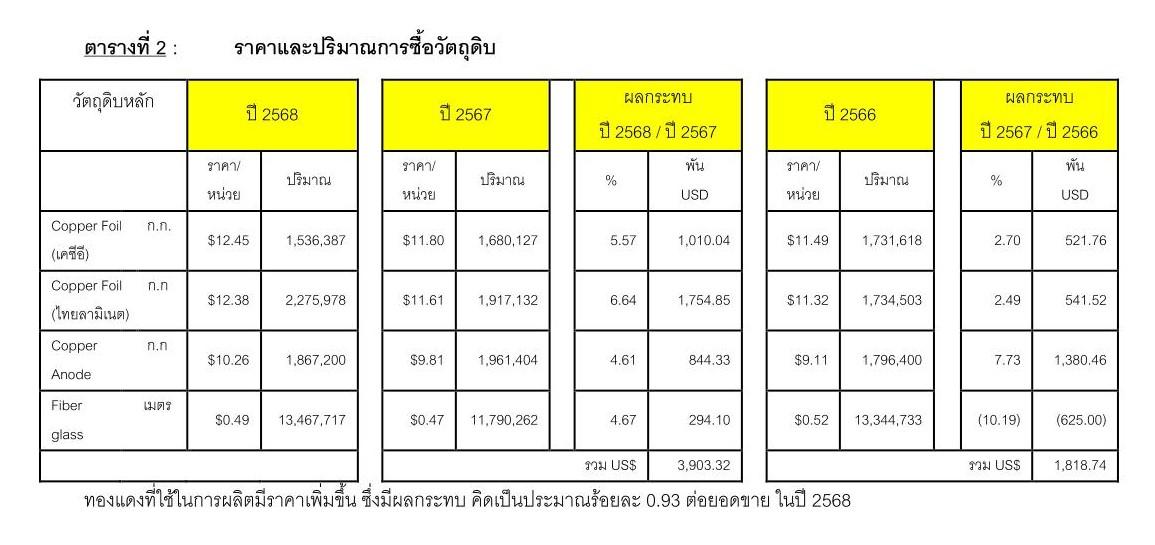
นอกจากอัตราการใช้กำลังการผลิตที่ลดลงแล้วต้นทุนวัตถุดิบยังคงเป็นอีกปัจจัยที่สร้างแรงกดดันต่อต้นทุนโดยรวม โดยเฉพาะทองแดง ซึ่งเป็นวัตถุดิบหลักในการผลิตแผ่นวงจรพิมพ์ (PCB) ราคาทองแดงในตลาดโลกปรับตัวเพิ่มขึ้นในระหว่างปี ส่งผลให้ต้นทุนการผลิตที่เกี่ยวข้องกับทองแดงเพิ่มขึ้นประมาณ ร้อยละ 0.93 ของยอดขายเมื่อเทียบกับปีก่อน (ตารางที่ 2) ขณะเดียวกัน ภาวะอุปทานส่วนเกินในตลาด PCB โลกได้ทวีความรุนแรงของการแข่งขันและแรงกดดันด้านราคา ทำให้บริษัทมีข้อจำกัดในการปรับราคาขายเพื่อชดเชยต้นทุนที่เพิ่มขึ้น
นอกจากนี้ โครงสร้างผลิตภัณฑ์ของบริษัทมีแนวโน้มเปลี่ยนไปสู่ผลิตภัณฑ์ที่มีความซับซ้อนและใช้เทคโนโลยีขั้นสูงมากขึ้น โดยเฉพาะ แผ่นวงจรพิมพ์ความหนาแน่นสูง (HDI PCB) ซึ่งต้องอาศัยกระบวนการผลิตที่ซับซ้อนมากขึ้นระบบการทดสอบขั้นสูง และการควบคุมคุณภาพที่เข้มงวดขึ้นแม้ว่าผลิตภัณฑ์ดังกล่าวจะสนับสนุนกลยุทธ์การเติบโตระยะยาวของบริษัทแต่ในช่วงที่อัตราการใช้เครื่องจักรยังอยู่ในระดับต่ำย่อมส่งผลให้ต้นทุนการผลิตต่อหน่วยเพิ่มขึ้น
เพื่อตอบสนองต่อความท้าทายดังกล่าว บริษัทได้ดำเนินมาตรการลดต้นทุนและเพิ่มประสิทธิภาพการดำเนินงานอย่างครอบคลุม โดยมีการนำเทคโนโลยีการผลิตขั้นสูงมาใช้เพื่อเพิ่มระดับระบบอัตโนมัติลดการพึ่งพาแรงงานและเพิ่มเสถียรภาพของกระบวนการผลิตควบคู่ไปกับการดำเนินโครงการลดการใช้พลังงานไฟฟ้าผ่านการใช้เครื่องจักรที่มีประสิทธิภาพสูงและการปรับปรุงการบริหารจัดการพลังงาน รวมถึงการลดต้นทุนด้านสารเคมีและวัสดุสิ้นเปลืองผ่านการปรับปรุงกระบวนการผลิตและการบริหารจัดการซัพพลายเออร์อย่างเหมาะสม
แม้ว่าบริษัทจะยังเผชิญกับแรงกดดันจากปัจจัยด้านตลาดและต้นทุนวัตถุดิบดังกล่าวแต่มาตรการควบคุมต้นทุนและเพิ่มประสิทธิภาพการดำเนินงานได้ช่วยบรรเทาผลกระทบดังกล่าวบางส่วนส่งผลให้บริษัทมีอัตรากำไรขั้นต้นประมาณร้อยละ 18.9 ในปี 2568 ลดลงจาก ร้อยละ 22.0 ในปี 2567 ทั้งนี้ ฝ่ายบริหารยังคงมุ่งเน้นการเสริมสร้างความสามารถในการแข่งขันด้านต้นทุนและประสิทธิภาพการดำเนินงานอย่างต่อเนื่อง เพื่อสนับสนุนความสามารถในการทำกำไรและการเติบโตในระยะยาวเมื่อสภาวะตลาดปรับตัวดีขึ้น
ค่าใช้จ่ายในการขายและบริหาร
ค่าใช้จ่ายในการขายและบริหารในปี 2568 มีจำนวน 1,742.7 ล้านบาท หรือคิดเป็นร้อยละ 13.33 ของยอดขาย ลดลงจาก 1,806.6 ล้านบาท ที่คิดเป็นอัตราร้อยละ 12.18 ของยอดขาย ในปี 2567
ค่าใช้จ่ายในการขาย
ในปี 2568 บริษัทมีค่าใช้จ่ายในการขายรวม 348.5 ล้านบาท คิดเป็นร้อยละ 2.67 ของยอดขาย ลดลงจาก 458.3 ล้านบาท หรือร้อยละ 3.09 ของยอดขาย ในปี 2567 การลดลงเมื่อเทียบกับปีก่อนมีสาเหตุหลักมาจาก ค่าใช้จ่ายด้านค่าขนส่งและค่าระวางสินค้าที่ลดลงซึ่งสอดคล้องกับปริมาณการขายที่ปรับตัวลดลงในภาพรวม
นอกจากนี้ภายหลังการเข้าซื้อกิจการสำนักงานขายในสหราชอาณาจักรและประเทศเยอรมนีและปรับโครงสร้างให้เป็นบริษัทย่อยของกลุ่มบริษัทค่าใช้จ่ายค่าคอมมิชชั่นจากการขายระหว่างกันภายในกลุ่มจำนวน 112.2 ล้านบาท ในปี 2568 ได้ถูกตัดรายการออกในงบการเงินรวมเมื่อเปรียบเทียบกับปี 2567 ซึ่งมีค่าใช้จ่ายค่าคอมมิชชั่นในระดับที่สูงกว่าอยู่ที่ 136.4 ล้านบาท และเคยบันทึกเป็นค่าใช้จ่ายสำหรับบุคคลภายนอกภายใต้โครงสร้างการดำเนินงานใหม่ค่าใช้จ่ายด้านพนักงานขายและค่าใช้จ่ายในการขายอื่นๆของสำนักงานขายในสหราชอาณาจักรและเยอรมนี จำนวนประมาณ 74.4 ล้านบาท ได้ถูกบันทึกเป็นค่าใช้จ่ายในการขายของกลุ่มบริษัท ในปี 2568 แทนการจ่ายค่าคอมมิชชั่นดังกล่าว การเปลี่ยนแปลงโครงสร้างต้นทุนนี้ประกอบกับค่าใช้จ่ายที่เกี่ยวข้องกับการขายที่ลดลงโดยรวมส่งผลให้ค่าใช้จ่ายในการขายปรับตัวลดลงเมื่อเทียบกับปีก่อน
ค่าใช้จ่ายในการบริหาร
ในปี 2568 มีค่าใช้จ่ายในการบริหารรวม 1,394.2 ล้านบาท คิดเป็น 10.66% ของยอดขาย เพิ่มขึ้นจาก 1,348.3 ล้านบาท คิดเป็น 9.09% ของยอดขายในปี 2567
ค่าใช้จ่ายในการบริหารเพิ่มขึ้นเมื่อเทียบกับปีก่อนโดยมีสาเหตุหลักจากการควบรวมบริษัทย่อยที่เข้าซื้อกิจการในสหราชอาณาจักรและประเทศเยอรมนี ซึ่งส่งผลให้มีค่าใช้จ่ายในการบริหารเพิ่มเติมรวมเป็น จำนวน 75.6 ล้านบาท ค่าใช้จ่ายดังกล่าวสะท้อนถึงค่าใช้จ่ายปกติของบริษัทย่อยภายหลังการเข้าซื้อกิจการ
การเพิ่มขึ้นของค่าใช้จ่ายในการบริหารยังมีผลจากการรับรู้ค่าตัดจำหน่ายสินทรัพย์ไม่มีตัวตนประเภทความสัมพันธ์กับลูกค้า ตามหลักการจัดทำบัญชีตามราคาซื้อกิจการ (Purchase Price Allocation: PPA) เป็นจำนวน 59.5 ล้านบาท ในปี 2568 ซึ่งเป็นค่าใช้จ่ายที่ไม่เกี่ยวข้องกับกระแสเงินสดและจะรับรู้ต่อเนื่องตลอดอายุการให้ประโยชน์ของสินทรัพย์
นอกจากนี้บริษัทมีค่าบริการด้านกฎหมาย จำนวน 10.7 ล้านบาท ซึ่งเป็นค่าใช้จ่ายที่เกิดขึ้นเพียงครั้งเดียวสำหรับการให้คำปรึกษาและสนับสนุนด้านธุรกรรมในกระบวนการเข้าซื้อกิจการ
อีกทั้ง บริษัทได้บันทึกค่าเผื่อหนี้สงสัยจะสูญเพิ่มขึ้นจำนวน 13.6 ล้านบาท ภายหลังการทบทวนฐานะทางการเงินของลูกค้าบางราย
อย่างไรก็ตาม การเพิ่มขึ้นของค่าใช้จ่ายในการบริหารดังกล่าวได้รับการชดเชยบางส่วนจากการลดลงของผลขาดทุนจากการจำหน่ายสินทรัพย์และค่าเผื่อการด้อยค่าสินทรัพย์รวม จำนวน 67.1 ล้านบาท รวมถึงการลดลงของค่าใช้จ่ายพนักงาน ค่าเบี้ยประกันภัย และค่าสาธารณูปโภคอื่นๆ รวมประมาณ 34.0 ล้านบาท ซึ่งเป็นผลจากโครงการปรับปรุงประสิทธิภาพและการควบคุมต้นทุนต่างๆ อาทิ การปรับลดจำนวนพนักงานและการบริหารค่าใช้จ่ายอย่างมีวินัย
กำไรสุทธิ
ผลจากรายได้ที่ลดลงตามที่กล่าวไว้ข้างต้นส่งผลให้ปี 2568 กลุ่มบริษัทรายงานกำไรสุทธิรวม จำนวน 832.7 ล้านบาท ซึ่งลดลงอย่างมีนัยสำคัญคิดเป็น ร้อยละ 49.5 เมื่อเทียบกับปีก่อน โดยมีกำไรจากการดำเนินงานในปี 2568 จำนวน 786.6 ล้านบาท (ไม่รวมกำไรจากอัตราแลกเปลี่ยนเงินตราต่างประเทศ 48.1 ล้านบาท ขาดทุนสุทธิจากการขายสินทรัพย์และการด้อยค่าของทรัพย์สินจำนวน 2.0 ล้านบาท) ซึ่งลดลงร้อยละ 48.9 จากปีผ่านมา ส่งผลให้กำไรต่อหุ้นขั้นพื้นฐาน (Basic EPS) ของปี 2568 อยู่ที่ 0.70 บาท เทียบกับ 1.39 บาทต่อหุ้นในปี 2567
สินทรัพย์
สินทรัพย์รวม ณ วันที่ 31 ธันวาคม 2568 มีจำนวน 17,929.6 ล้านบาท ประกอบด้วย สินทรัพย์หมุนเวียน 8,577.0 ล้านบาท และสินทรัพย์ไม่หมุนเวียน 9,352.6 ล้านบาท ประกอบด้วย ที่ดิน อาคารและอุปกรณ์สุทธิ 7,267.2 ล้านบาท สินทรัพย์ไม่มีตัวตน 874.7 ล้านบาท สินทรัพย์ต้นทุนของสัญญา 316.6 ล้านบาท อสังหาริมทรัพย์เพื่อการลงทุน 148.9 ล้านบาท ค่าความนิยม 484.1 ล้านบาท เงินลงทุนในบริษัทร่วม 28.0 ล้านบาท สินทรัพย์ภาษีเงินได้รอการตัดบัญชี 114.0 ล้านบาท และสินทรัพย์ไม่หมุนเวียนอื่นๆ จำนวน 119.0 ล้านบาท
ในปี 2568 สินทรัพย์รวมของบริษัทลดลงจำนวน 486.1 ล้านบาท โดยมีสาเหตุหลักจากปัจจัยสำคัญดังต่อไปนี้
ลูกหนี้การค้าและลูกหนี้อื่น ลดลงจำนวน 816.8 ล้านบาท โดยมีสาเหตุหลักจากลูกหนี้ บริษัท KCE Germany จำนวน 464.6 ล้านบาท ซึ่งเคยบันทึกเป็นลูกหนี้ภายนอกในปี 2567 แต่ในปี 2568 ลูกหนี้รายนี้จะไม่ถือเป็นลูกหนี้การค้า ภายหลังการเข้าซื้อกิจการและปรับสถานะเป็นบริษัทย่อยในปี 2568 นอกจากนี้ การลดลงของลูกหนี้การค้ายังสะท้อนถึง ปริมาณการขายที่ลดลงโดยรวม และผลกระทบจากค่าเงินบาทที่แข็งค่าเมื่อเทียบกับสกุลเงินหลัก ทั้งนี้ บริษัทได้บันทึก ค่าเผื่อหนี้สงสัยจะสูญจำนวน 13.6 ล้านบาท ในระหว่างปีเพื่อรองรับความเสี่ยงด้านเครดิตที่อาจเกิดขึ้น ภายหลังการทบทวนสถานะทางการเงินของลูกหนี้อย่างรอบคอบ
ที่ดิน อาคาร และอุปกรณ์สุทธิ (PP&E) ลดลงจำนวน 378.1 ล้านบาท เนื่องจากค่าเสื่อมราคาสูงกว่ารายจ่ายลงทุน โดยในปี 2568 บริษัทมีรายจ่ายลงทุน (CAPEX) รวมจำนวน 623.0 ล้านบาท ทั้งนี้ บริษัทยังคงพิจารณาการลงทุนในเครื่องจักรและอุปกรณ์ใหม่อย่างรอบคอบ เพื่อยกระดับประสิทธิภาพการผลิตและเสริมสร้างความสามารถในการแข่งขันในระยะยาว
เงินสดและรายการเทียบเท่าเงินสด เพิ่มขึ้นจำนวน 403.1 ล้านบาท เป็นผลมาจากการบริหารเงินทุนหมุนเวียนอย่างมีประสิทธิภาพ และการเตรียมความพร้อมด้านสภาพคล่องสำหรับการลงทุนในเครื่องจักรเพิ่มเติมในอนาคต
ค่าความนิยม (Goodwill) เพิ่มขึ้นจำนวน 33.8 ล้านบาท ซึ่งรวมถึง ค่าความนิยมจำนวน 38.0 ล้านบาทที่เกิดจากการเข้าซื้อกิจการบริษัทย่อยในประเทศเยอรมนี
สินทรัพย์ไม่มีตัวตน เพิ่มขึ้นจำนวน 243.2 ล้านบาท โดยมีสาเหตุหลักจากการรับรู้ สินทรัพย์ไม่มีตัวตนประเภทความสัมพันธ์กับลูกค้า (Customer Relationship) ของบริษัทย่อยในประเทศเยอรมนี จำนวน 320.9 ล้านบาท หักด้วยค่าตัดจำหน่ายจำนวน 67.0 ล้านบาท ที่บันทึกในระหว่างปีภายหลังการเข้าซื้อกิจการ
หนี้สิน
ณ วันที่ 31 ธันวาคม 2568 หนี้สินรวมของกลุ่มบริษัทเพิ่มขึ้น จำนวน 135.8 ล้านบาท จาก 4,597.6 ล้านบาท ณ สิ้นปี 2567 เป็น 4,733.4 ล้านบาท โดยมีสาเหตุหลักจากปัจจัยดังต่อไปนี้
หนี้สินที่มีภาระดอกเบี้ยทั้งระยะสั้นและระยะยาว เพิ่มขึ้นจำนวน 320.0 ล้านบาท โดยมีวัตถุประสงค์หลักเพื่อรองรับการลงทุนเพิ่มเติมในเครื่องจักรและอุปกรณ์ เพื่อยกระดับขีดความสามารถและประสิทธิภาพการผลิต
เจ้าหนี้การค้าและเจ้าหนี้หมุนเวียนอื่น ลดลงจำนวน 290.1 ล้านบาท สาเหตุหลักมาจากการชำระ เจ้าหนี้อื่นที่เกี่ยวข้องกับภาระผูกพันจากการซื้อหุ้นจำนวน 170.9 ล้านบาท ซึ่งคงค้าง ณ สิ้นปี 2567 และได้ชำระครบถ้วนในปี 2568 รวมถึงการชำระเงินตามกำหนดสำหรับการจัดซื้อเครื่องจักรและอุปกรณ์
หนี้สินภาษีเงินได้รอการตัดบัญชี เพิ่มขึ้นจำนวน 72.2 ล้านบาท ซึ่งเกิดจากการเข้าซื้อกิจการบริษัทย่อยในประเทศเยอรมนี โดยส่วนใหญ่เกี่ยวข้องกับการตัดจำหน่ายสินทรัพย์ไม่มีตัวตนประเภทความสัมพันธ์กับลูกค้า
ประมาณการหนี้สินผลประโยชน์พนักงาน เพิ่มขึ้นจำนวน 46.9 ล้านบาท จากการประเมินตามหลักคณิตศาสตร์ประกันภัย ณ วันสิ้นงวด ซึ่งรวมถึงจำนวน 26.3 ล้านบาทที่เกี่ยวข้องกับสำนักงานขายแห่งใหม่ในประเทศเยอรมนี
ณ วันที่ 31 ธันวาคม 2568 กลุ่มบริษัทมีอัตราส่วนหนี้สินสุทธิต่อส่วนของผู้ถือหุ้น (Net Interest-bearing Debt to Equity Ratio) อยู่ที่ 0.11 เท่า เพิ่มขึ้นจาก 0.08 เท่า ณ วันที่ 31 ธันวาคม 2567 ทั้งนี้ อัตราส่วนดังกล่าวยังคงอยู่ในระดับต่ำที่ยอมรับได้สะท้อนถึงแนวทางการบริหารโครงสร้างเงินทุนอย่างรอบคอบและมีวินัยของบริษัท โดยฝ่ายบริหารยังคงพิจารณาการลงทุนอย่างระมัดระวังและบริหารจัดการแหล่งเงินทุนอย่างใกล้ชิดเพื่อรักษาความแข็งแกร่งของฐานะการเงินและความยืดหยุ่นทางการเงินในการรองรับการดำเนินงานและการเติบโตในระยะยาว
ส่วนของผู้ถือหุ้น
ส่วนของผู้ถือหุ้น ณ วันที่ 31 ธันวาคม 2568 ตามงบการเงินรวมของบริษัทและบริษัทย่อย จำนวน 13,196.2 ล้านบาท ลดลง 621.9 ล้านบาทจากวันที่ 31 ธันวาคม 2567 โดยมีปัจจัยหลักมาจากกำไรจากการดำเนินงานประจำปีจำนวน 825.0 ล้านบาท และการจ่ายเงินปันผลจำนวน 1,446.9 ล้านบาท
วิเคราะห์ผลการดำเนินงาน
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
ประเด็นเหตุการณ์ที่เกี่ยวข้องในปี 2568
ในปี 2568 บริษัทดำเนินธุรกิจท่ามกลางสภาพแวดล้อมภายนอกที่มีความไม่แน่นอนสูง โดยฝ่ายบริหารได้ให้ความสำคัญกับ 3 ประเด็นหลัก ที่อาจส่งผลกระทบต่อผลการดำเนินงานของธุรกิจที่มุ่งเน้นการส่งออก ได้แก่ พัฒนาการด้านนโยบายการค้าของสหรัฐอเมริกา ความผันผวนของอัตราแลกเปลี่ยนและความผันผวนของราคาวัตถุดิบ ซึ่งล้วนเป็นปัจจัยภายนอกที่ต้องติดตามและบริหารจัดการอย่างใกล้ชิด
นโยบายภาษีนำเข้าของสหรัฐอเมริกาและการบริหารตลาด
ตลอดปี 2568 บริษัทได้ติดตามพัฒนาการเกี่ยวกับนโยบายภาษีนำเข้าของสหรัฐอเมริกาอย่างใกล้ชิด เนื่องจากยอดขายในภูมิภาคอเมริกามีสัดส่วนประมาณ 23% ของรายได้รวม โดยในจำนวนนี้ประมาณ 16% เป็นยอดขายให้แก่ลูกค้าในสหรัฐอเมริกา และส่วนที่เหลือเป็นยอดขายในประเทศอื่นๆ ในภูมิภาคเดียวกัน
แม้จะมีความไม่แน่นอนด้านนโยบายการค้า บริษัทไม่พบผลกระทบเชิงลบโดยตรงจากการเปลี่ยนแปลงของอัตราภาษีนำเข้าในด้านปริมาณคำสั่งซื้อหรือแรงกดดันด้านราคาจากลูกค้าในสหรัฐอเมริกาในระหว่างปี ทั้งนี้ แผ่นวงจรพิมพ์ (PCB) ยังคงเป็นชิ้นส่วนที่มีความสำคัญต่อการผลิตอุปกรณ์อิเล็กทรอนิกส์ และบริษัทยังคงได้รับความเชื่อมั่นจากลูกค้าในด้านคุณภาพสินค้า ความน่าเชื่อถือในการส่งมอบ และการสนับสนุนด้านเทคนิค ซึ่งเป็นองค์ประกอบสำคัญของห่วงโซ่อุปทานของลูกค้า
ในขณะเดียวกัน การเปลี่ยนแปลงของภูมิรัฐศาสตร์โลกและแนวโน้มการกระจายแหล่งจัดหานอกประเทศจีน (Non-China Sourcing) ได้สร้างทั้งโอกาสและความท้าทายให้แก่บริษัทในฐานะผู้ผลิตในประเทศไทย โดยในปี 2568 บริษัทได้รับความสนใจเพิ่มขึ้นจากลูกค้าใหม่ในสหรัฐอเมริกา อาทิ การขอเยี่ยมชมโรงงาน การประเมินกระบวนการผลิต การทดสอบตัวอย่างสินค้า และการขอใบเสนอราคา ซึ่งส่วนหนึ่งเป็นผลจากความพยายามของลูกค้าในการกระจายความเสี่ยงของห่วงโซ่อุปทาน
เพื่อตอบสนองต่อแนวโน้มดังกล่าว บริษัทได้เริ่มดำเนินการทดสอบสินค้า การประเมินกระบวนการผลิตในปัจจุบันและการหารือเชิงพาณิชย์ในบางกลุ่มผลิตภัณฑ์ที่ไม่ใช่อุตสาหกรรมยานยนต์ สอดคล้องกับกลยุทธ์ในการขยายตลาดไปยังกลุ่มใหม่ ขณะเดียวกันยังคงรักษาความแข็งแกร่งในตลาดยานยนต์ซึ่งเป็นธุรกิจหลัก ทั้งนี้ ฝ่ายบริหารตระหนักถึงความจำเป็นในการบริหารกำลังการผลิต ความสามารถในการแข่งขันด้านต้นทุนและมาตรฐานคุณภาพอย่างรอบคอบ
ตลอดทั้งปี บริษัทได้ทำการสื่อสารอย่างใกล้ชิดและเชิงรุกกับลูกค้าอย่างต่อเนื่อง เพื่อรับทราบการเปลี่ยนแปลงด้านอุปสงค์ ความคาดหวังด้านราคา และกลยุทธ์การจัดหาเพื่อให้สามารถตอบสนองต่อพัฒนาการด้านนโยบายการค้าของสหรัฐอเมริกาได้อย่างทันท่วงทีและเหมาะสม
ผลกระทบจากความผันผวนของอัตราแลกเปลี่ยน (Foreign Exchange Impact)
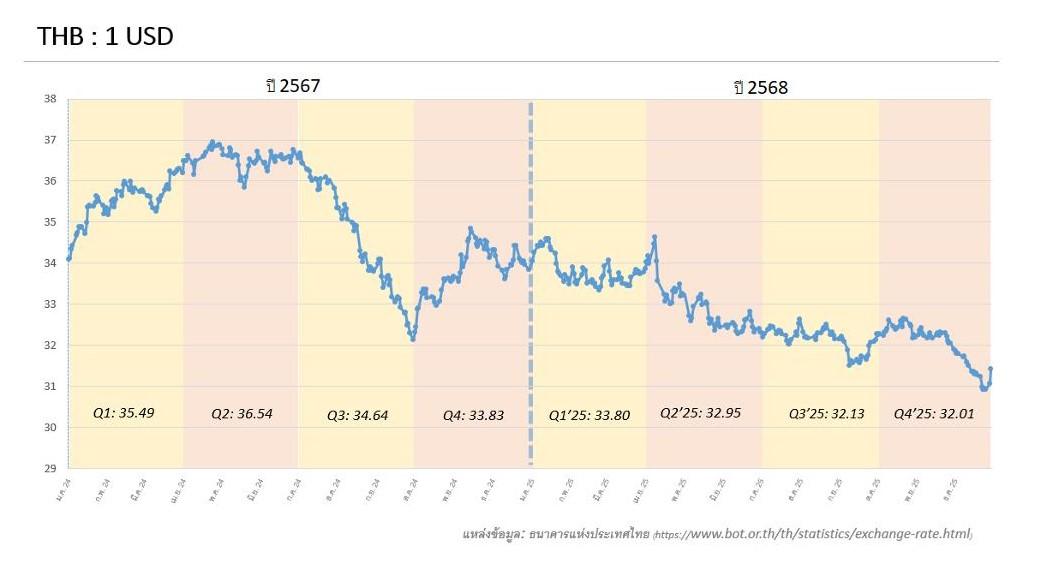
ความผันผวนของอัตราแลกเปลี่ยนเป็นอีกหนึ่งประเด็นสำคัญในปี 2568 เนื่องจากรายได้ของบริษัทเกือบทั้งหมดมาจากการขายเพื่อการส่งออก หรือกำหนดราคาอ้างอิงตามสกุลเงินดอลลาร์สหรัฐการเปลี่ยนแปลงของค่าเงินบาทจึงส่งผลกระทบอย่างมีนัยสำคัญต่อผลการดำเนินงานที่รายงานของบริษัท
ในระหว่างปี ค่าเงินบาทมีแนวโน้มแข็งค่าขึ้นเมื่อเทียบกับดอลลาร์สหรัฐ ซึ่งส่งผลกระทบเชิงลบต่อรายได้และกำไรเมื่อแปลงเป็นสกุลเงินบาท ทั้งนี้ ผลกระทบดังกล่าวยังเพิ่มความรุนแรงขึ้นจากการลดลงของปริมาณยอดขายในรูปสกุลเงินดอลลาร์สหรัฐ อันเป็นผลจากการชะลอตัวของตลาดอุตสาหกรรมยานยนต์ทั่วโลก ซึ่งเป็นกลุ่มตลาดหลักของบริษัทส่งผลให้ปริมาณคำสั่งซื้อจากลูกค้าลดลง โดยเฉพาะในช่วงครึ่งหลังของปี
ดังนั้น ผลการดำเนินงานของบริษัทจึงได้รับแรงกดดันจากทั้งปัจจัยด้าน อัตราแลกเปลี่ยนและปริมาณยอดขาย ซึ่งส่งผลต่อรายได้ อัตรากำไร และความสามารถในการเปรียบเทียบผลการดำเนินงานกับปีก่อนหน้า อย่างไรก็ตามฝ่ายบริหารตระหนักดีว่าความผันผวนของอัตราแลกเปลี่ยนเป็นปัจจัยภายนอกที่ไม่สามารถควบคุมได้โดยตรง
เพื่อลดผลกระทบดังกล่าว บริษัทได้ดำเนินมาตรการบริหารจัดการต้นทุนอย่างเข้มงวด ตลอดทั้งปี อาทิ การปรับโครงสร้างต้นทุนแรงงาน การเพิ่มประสิทธิภาพการผลิตผ่านระบบอัตโนมัติการควบคุมค่าใช้จ่ายในการดำเนินงานและการบริหารการลงทุนอย่างมีวินัยตามที่จำเป็น มาตรการเหล่านี้มีบทบาทสำคัญในการช่วยชดเชยผลกระทบจากอัตราแลกเปลี่ยนและสภาวะตลาดที่ท้าทาย
บริหารการลงทุนอย่างมีวินัยตามที่จำเป็น มาตรการเหล่านี้มีบทบาทสำคัญในการช่วยชดเชยผลกระทบจากอัตราแลกเปลี่ยนและสภาวะตลาดที่ท้าทาย
ผลกระทบจากความผันผวนของราคาวัตถุดิบหลัก
อีกหนึ่งประเด็นที่สำคัญของบริษัทในปี 2568 คือ ความผันผวนและการปรับตัวเพิ่มขึ้นของราคาวัตถุดิบ โดยเฉพาะทองแดง ซึ่งเป็นวัตถุดิบหลักในการผลิตแผ่นวงจรพิมพ์ (Printed Circuit Board: PCB) ทองแดงเป็นองค์ประกอบสำคัญของวัตถุดิบหลักหลายประเภทที่ใช้ในกระบวนการผลิตของบริษัท ได้แก่ Copper Anode, Copper Foil และ Copper Clad Laminate (CCL) ดังนั้น การเปลี่ยนแปลงของราคาทองแดงจึงส่งผลกระทบโดยตรงต่อต้นทุนการผลิตและอัตรากำไรขั้นต้นของบริษัท
จากข้อมูล ราคาเฉลี่ยรายเดือนของตลาดโลหะลอนดอน (London Metal Exchange: LME) พบว่า ราคาทองแดงในปี 2568 มีแนวโน้ม ปรับตัวเพิ่มขึ้นอย่างชัดเจนเมื่อเทียบกับปี 2567 และปี 2566 โดยราคาทองแดงยังคงอยู่ในระดับสูงตลอดทั้งปี และปรับตัวขึ้นสูงสุดในช่วงกลางปี
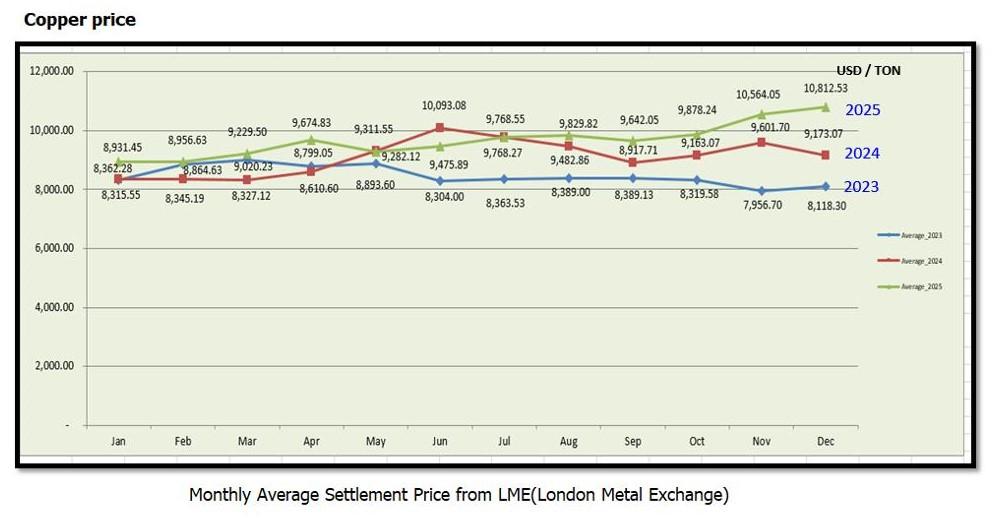
แนวโน้มดังกล่าวส่งผลให้ต้นทุนวัตถุดิบของบริษัทเพิ่มขึ้นและสร้างแรงกดดันต่อต้นทุนการผลิตในปีบัญชี 2568
ภายใต้สภาวะการแข่งขันที่รุนแรงของตลาด PCB โลกและแรงกดดันด้านราคาจากลูกค้าที่ดำเนินอยู่อย่างต่อเนื่อง ความสามารถของบริษัทในการปรับราคาขายเพื่อสะท้อนต้นทุนทองแดงที่เพิ่มขึ้นมีข้อจำกัดส่งผลให้การปรับตัวเพิ่มขึ้นของราคาทองแดงมีผลกระทบโดยตรงต่อต้นทุนขายของบริษัทในระหว่างปี
เพื่อลดผลกระทบจากความเสี่ยงดังกล่าวบริษัทได้ดำเนินการติดตามแนวโน้มราคาทองแดงในตลาดโลกอย่างใกล้ชิดพร้อมทั้งบริหารจัดการปัจจัยที่เกี่ยวข้องในกระบวนการดำเนินงานอย่างรอบคอบ โดยมาตรการสำคัญประกอบด้วย การวางแผนการผลิต การกำหนดช่วงเวลาการจัดซื้อ การบริหารระดับสินค้าคงคลังและการควบคุมการใช้วัตถุดิบเพื่อสร้างสมดุลระหว่างประสิทธิภาพด้านต้นทุนและความมั่นคงของการจัดหาวัตถุดิบ
นอกจากนี้ บริษัทยังให้ความสำคัญกับการปรับปรุงกระบวนการผลิตอย่างต่อเนื่อง เพื่อเพิ่มประสิทธิภาพการใช้วัตถุดิบ ลดการสูญเสีย และของเสียในกระบวนการผลิต โดยเฉพาะในผลิตภัณฑ์ที่ใช้เทคโนโลยีขั้นสูง เช่น HDI PCB ซึ่งการบริหารจัดการการใช้ทองแดงอย่างมีประสิทธิภาพมีความสำคัญอย่างยิ่ง
ทั้งนี้บริษัทตระหนักว่าการเปลี่ยนแปลงของราคาทองแดงเป็นปัจจัยที่ขึ้นอยู่กับภาวะเศรษฐกิจโลกและอยู่นอกเหนือการควบคุมโดยตรงของบริษัทอย่างไรก็ตามฝ่ายบริหารยังคงมุ่งมั่นในการบริหารจัดการต้นทุนอย่างมีวินัยผ่านการวางแผนการดำเนินงานอย่างรอบคอบการพัฒนากระบวนการผลิตอย่างต่อเนื่อง และการบริหารสินค้าคงคลังอย่างเหมาะสมเพื่อรักษาเสถียรภาพของการดำเนินงาน คุณภาพของผลิตภัณฑ์ และความสามารถในการแข่งขันในระยะยาว